Как снизить переплату по микрозайму
Практичные способы уменьшить стоимость займа — без обещаний «гарантированного одобрения» и прочих уловок.
Обновлено:
1. Берите ровно столько, сколько нужно
Переплата пропорциональна сумме. 7 000 ₽ вместо 10 000 ₽ — это минус 30 % процентов при том же сроке.
2. Выбирайте минимальный реальный срок
Каждый день займа стоит денег: 10 000 ₽ под 0,8 % — это 80 ₽ в день. Но не выбирайте срок короче, чем сможете выдержать: просрочка обойдётся дороже.
3. Возвращайте досрочно, если появилась возможность
Проценты начисляются только за фактический срок пользования займом. Вернув 10 000 ₽ на 10-й день вместо 21-го, вы заплатите 800 ₽ вместо 1 680 ₽.
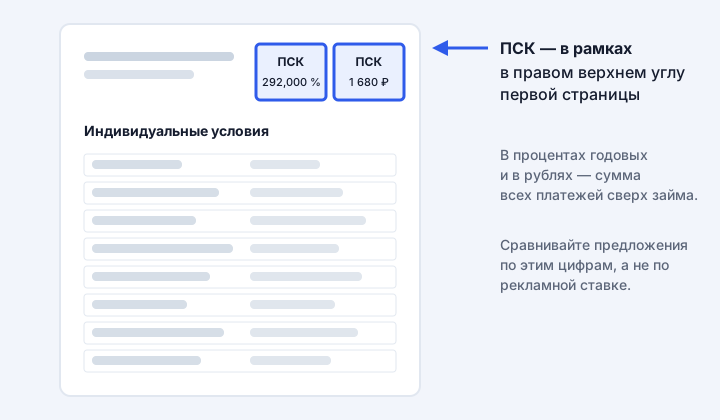
4. Сравнивайте предложения по ПСК
ПСК указывается в квадратной рамке в правом верхнем углу первой страницы индивидуальных условий. Это единственный показатель, который учитывает все обязательные платежи.
5. Проверяйте дополнительные услуги
Страховка, «приоритетное рассмотрение», платные SMS — всё это увеличивает стоимость. Такие услуги не могут быть навязаны: согласие на них даётся отдельно, и от многих можно отказаться.
6. Изучите акции для первого займа
Некоторые МФО дают льготный период для новых клиентов. Но если не уложиться в срок, проценты обычно начисляются за весь период — читайте условия внимательно.
7. Не берите новый займ, чтобы закрыть старый
Это путь к долговой спирали. Если вернуть займ вовремя не получается, обратитесь к кредитору за реструктуризацией и не прячьтесь от звонков: МФО обязана рассмотреть обращение.
Перед решением посчитайте свой вариант в калькуляторе займа и сверьтесь с примерами.
Сверили расчёт? Посмотрите актуальные предложения МФО.
Подобрать займ- Откроется подбор предложений МФО — бесплатно и без регистрации.
- Заявку вы оформляете на сайте выбранной МФО, там видны точные условия.
- Решение принимает кредитор. Сверьте сумму к возврату с этим расчётом.